
Якщо вам телефонують колектори, погрожують майном або вже надіслали вимогу погасити борг — не панікуйте. В Україні існують реальні правові механізми захисту боржників, якими варто вміти користуватися. Цей практичний гайд пояснює покроково, що робити в кожній ситуації.
Хто такі колектори і що їм дозволено за законом
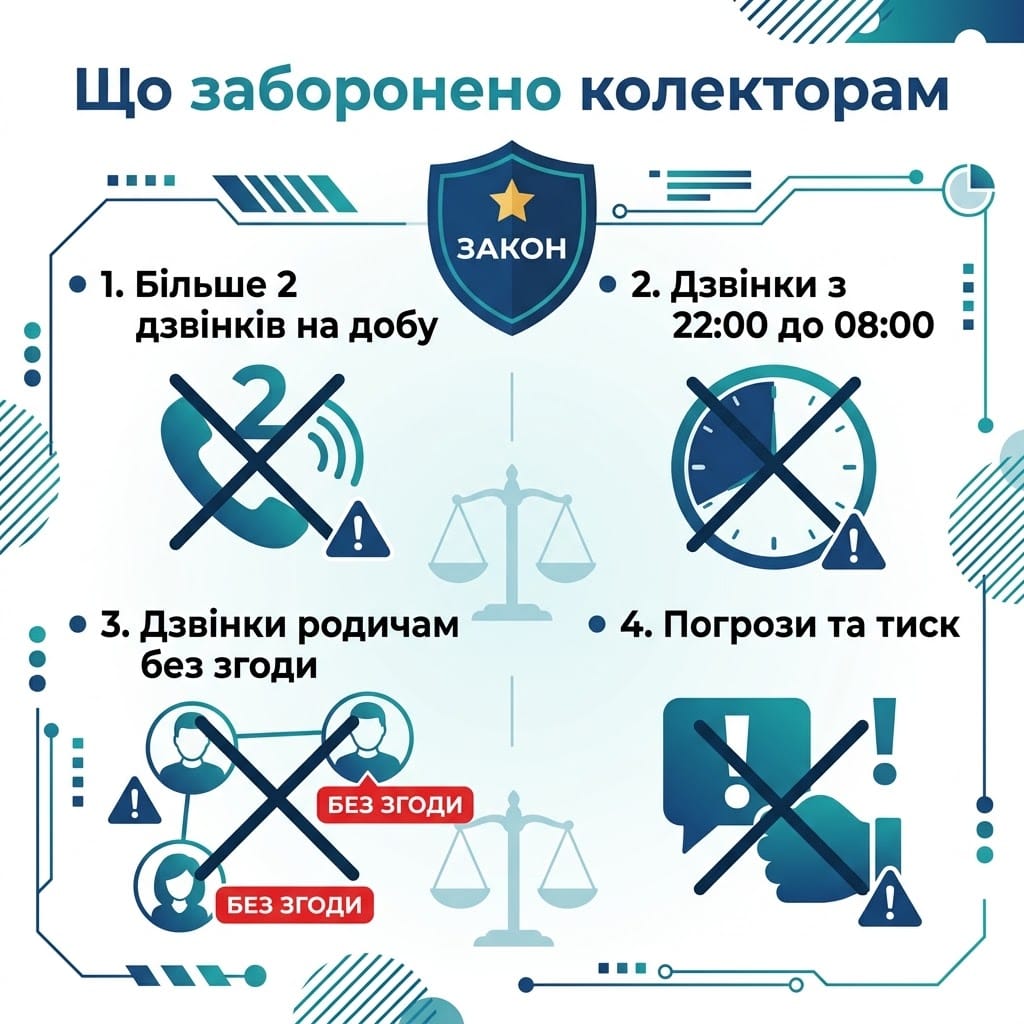
Колекторські компанії — це організації, що займаються стягненням боргів на замовлення банків, МФО або інших кредиторів. В Україні їхня діяльність регулюється Законом «Про захист прав споживачів» та рядом підзаконних актів. Колектор НЕ має права:
- телефонувати вам більше двох разів на добу;
- погрожувати фізичною розправою або кримінальним переслідуванням без підстав;
- спілкуватися з вашими родичами чи роботодавцем без вашої згоди;
- надсилати повідомлення з 22:00 до 8:00;
- вводити вас в оману щодо розміру боргу або наслідків несплати.
Якщо колектор порушує ці правила — кожен факт порушення фіксуйте: записуйте розмови, зберігайте скріншоти повідомлень. Це стане доказовою базою у разі судового захисту.
Покроковий план дій боржника: від першого дзвінка до суду

Крок 1. Не ігноруйте, але й не поспішайте платити
Перший рефлекс — або злякатися і сплатити будь-яку суму, або просто не брати трубку. Обидва підходи помилкові. Натомість письмово зверніться до кредитора з вимогою надати повний розрахунок заборгованості та копію кредитного договору. Часто виявляється, що нарахована сума значно перевищує реальний борг через незаконні штрафи та комісії.
Крок 2. Перевірте строки позовної давності
За українським законодавством загальна позовна давність становить 3 роки. Якщо кредитор звертається до вас через 4–5 років після останнього платежу — зобов’язання може бути вже «протерміноване». У такому разі суд має підстави відмовити у стягненні. Це один із найефективніших правових аргументів, яким користуються досвідчені адвокати по кредитам під час судових засідань.
Крок 3. Оскаржте виконавчий напис нотаріуса
Одним із найнебезпечніших інструментів кредиторів є виконавчий напис нотаріуса — документ, що дозволяє стягнути майно без судового розгляду. Особливо гостро ця проблема постала під час воєнного стану: банки масово зверталися до нотаріусів, щоб обійти судові процедури. Проте такий напис можна оскаржити. Детально про процедуру скасування читайте на сторінці про виконавчий напис нотаріуса воєнний стан — там зібрана актуальна правова позиція та порядок дій на 2026 рік.
Які документи потрібно зібрати для захисту

Підготуйте такий пакет документів завчасно:
- оригінал або копія кредитного договору з усіма додатками;
- виписки про всі здійснені платежі;
- листування з банком або МФО (електронна пошта, SMS, застосунки);
- записи телефонних розмов із колекторами (якщо є);
- довідки про фінансовий стан, якщо ви перебуваєте у складній ситуації (втрата роботи, хвороба, мобілізація).
Коли варто звернутися до фахівця
Самостійно впоратися з тиском кредиторів складно, особливо якщо справа вже передана до суду або виконавчої служби. Звернення до юриста на ранньому етапі дозволяє:
- зупинити незаконне стягнення;
- зменшити суму боргу через перерахунок незаконних нарахувань;
- захистити майно від арешту;
- укласти мирову угоду на вигідних умовах.
Платформа anticollector.in.ua спеціалізується саме на таких справах і надає комплексну правову підтримку боржникам по всій Україні. Не чекайте, поки ситуація вийде з-під контролю — чим раніше ви починаєте діяти, тим більше варіантів залишається для ефективного захисту.